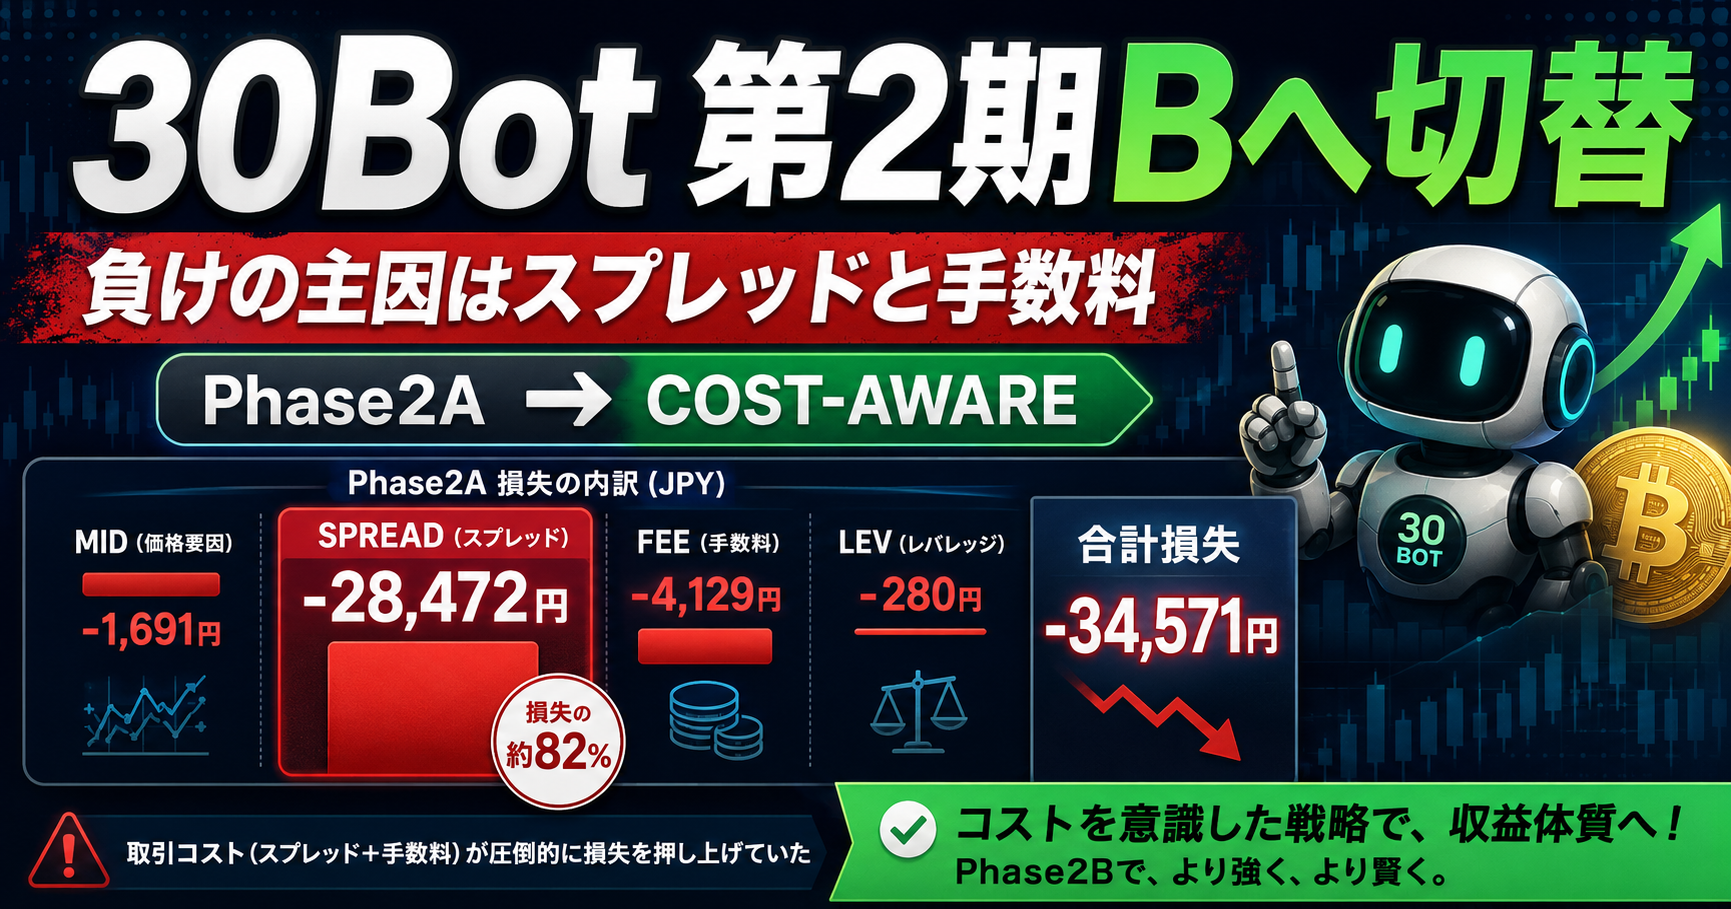
先日から、30個の暗号資産Botを使った第2期の検証を進めています。
第2期では、第1期のLONG中心の検証から一歩進めて、上昇局面ではLONG、下落局面ではSHORTという両方向のPAPER取引にしました。
ところが動かし始めてみると、30Bot全体がかなり大きなマイナスになりました。
最初は「SHORTを追加したロジックがおかしいのか?」「どこか設定を間違えたのか?」と疑いました。
そこで、単純な最終損益だけではなく、何が原因で負けているのかを分解して確認しました。
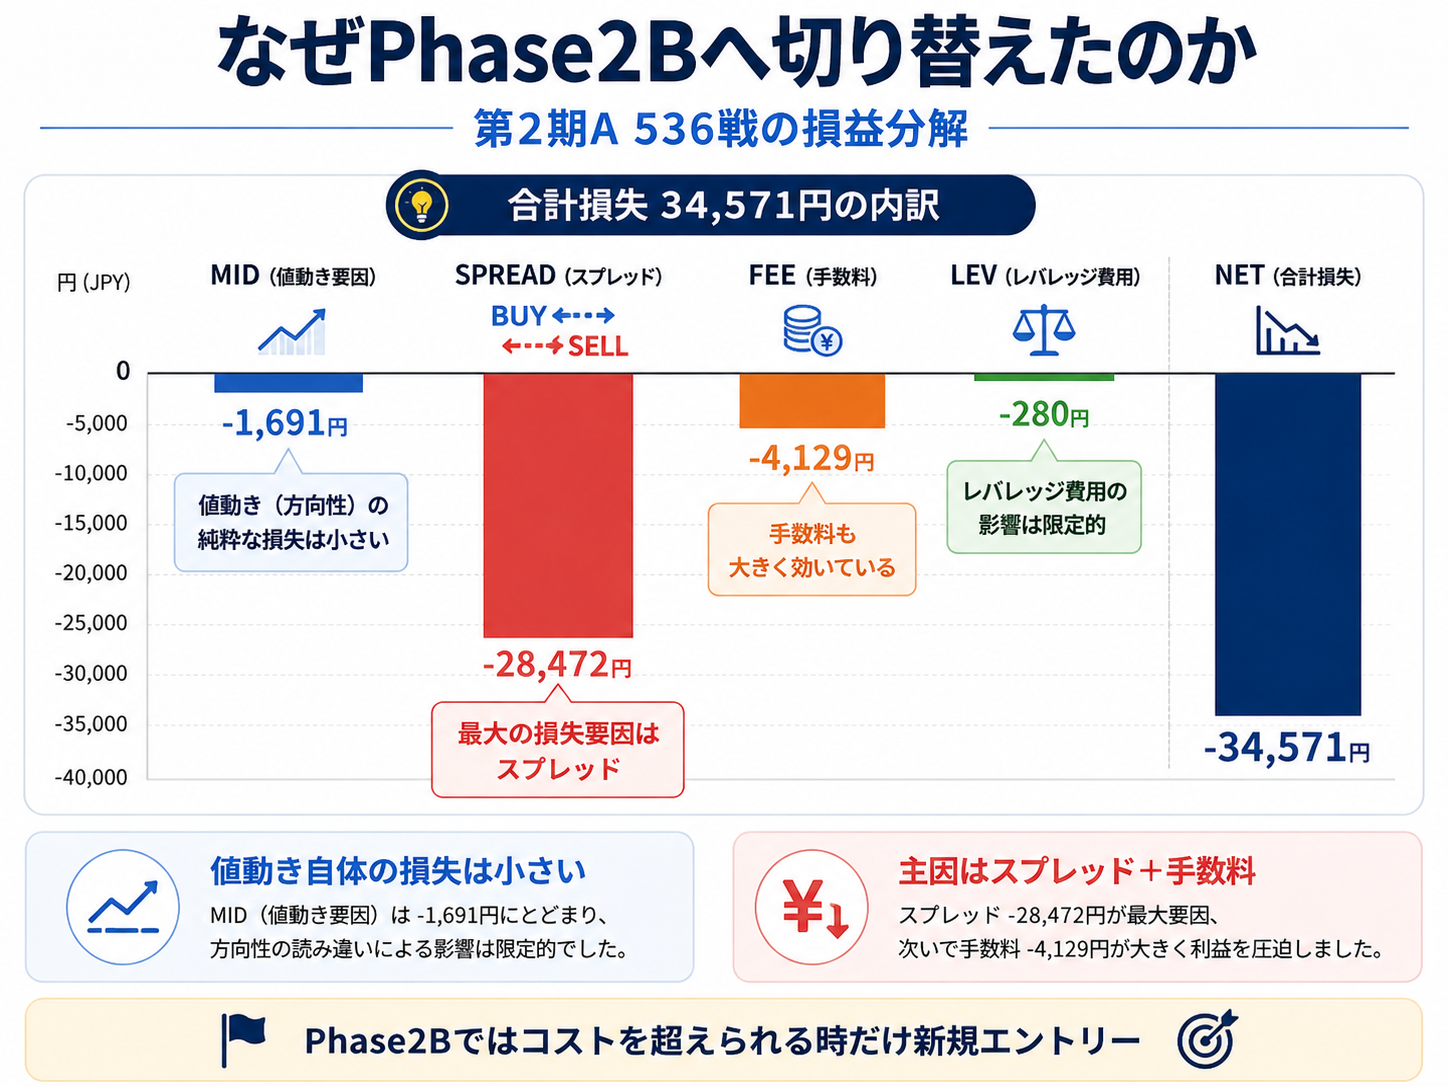
536戦を分解すると、原因がかなりはっきりした
| 内容 | 損益 |
|---|---|
| 値動きの方向による損益(MID) | -1,691円 |
| スプレッドによる損失 | -28,472円 |
| 売買手数料 | -4,129円 |
| レバレッジ保有費 | -280円 |
| 最終損益 | -34,571円 |
一番大きかったのは、相場の方向を外した損失ではありませんでした。
圧倒的に大きかったのがスプレッドです。
スプレッドだけで-28,472円。さらに手数料を合わせると、最終損失のほとんどが取引コストによるものでした。
方向が合っていても負けるケースがあった
銘柄別に見ると、さらに分かりやすいケースもありました。
LTCでは、値動きの方向だけを見るとプラスでした。それでもスプレッドを含めると最終的にはマイナスになりました。
つまり、相場の方向を当てるだけでは利益にならないということです。
小さな値動きを何度も取りにいく戦略では、売買するためのコストの方が大きければ、方向が合っていても資金は削られていきます。
第1期の条件を、そのまま実コスト環境へ持ってきたのが問題だった
今回の30Botは、短期と長期の移動平均線の差を見て売買しています。
v3〜v7にはそれぞれ違う判定幅があり、小さい設定では0.01%程度の差でもエントリーします。
一方、第2期ではGMOコインの実際のBIDとASKを使い、スプレッドや手数料も最初からPAPER損益に反映しています。
そのため、
「小さなチャンスを取りにいく条件なのに、売買コストの方が大きい」
という状態が起きていました。
Botの計算そのものが壊れていたというより、売買ルールと現実の取引コストが噛み合っていなかったというのが今回の結論です。
536戦は消さず、Phase2Aとして保存
ここで全部リセットして、無かったことにするのは簡単です。
でも、それでは検証する意味がありません。
そこで今回の536戦は、Phase2Aとしてそのまま保存しました。
「LONGとSHORTを追加し、実際に近いBID・ASK・手数料を入れたところ、従来の売買条件ではコスト負けした」
というひとつの結果として残します。
Phase2Bでは「コストを超えられる時だけ入る」
そして30Botをいったん停止し、新しくPhase2B COST-AWAREとして0戦から再スタートしました。
LONGとSHORTの基本的な考え方はそのままです。
大きく変えたのは、新規エントリー条件です。
Phase2Bでは、
現在のスプレッド + 往復の売買手数料 + そのBot本来の戦略条件
を超えるだけの動きが出た時だけ、新しくLONGまたはSHORTへ入ります。
スプレッドが大きく開いている時は、少しくらい移動平均線に差が出ても取引しません。
そのため、Phase2Aより取引回数は減る可能性があります。
でも今回の目的は、100戦を早く終わらせることではありません。
実際の取引コストを入れても利益を残せるBotを探すことです。
Phase2B、30Botすべて0戦から再スタート
現在は30Botすべてを0戦に戻し、Phase2Bとして再スタートしています。
Phase2Aのデータは別に保存しているので、今後は従来型のLONG/SHORT Botと、コスト対応型のLONG/SHORT Botを比較できます。
今回、大きなマイナスが出たこと自体は良い結果ではありません。
ただ、まだPAPER取引です。
実際のお金を入れる前に「このルールのまま本番へ持っていくと危ない」と分かったことは、今回の検証の大きな収穫だと思っています。
Phase2Bで本当に改善するのか。取引回数はどれくらい減るのか。LONGとSHORTのどちらが強くなるのか。
ここからまた30Botを動かして、結果をそのまま公開していきます。
※今回紹介している取引はすべてPAPER取引です。実際のお金を使った売買ではなく、将来の利益を保証するものでもありません。
コメント